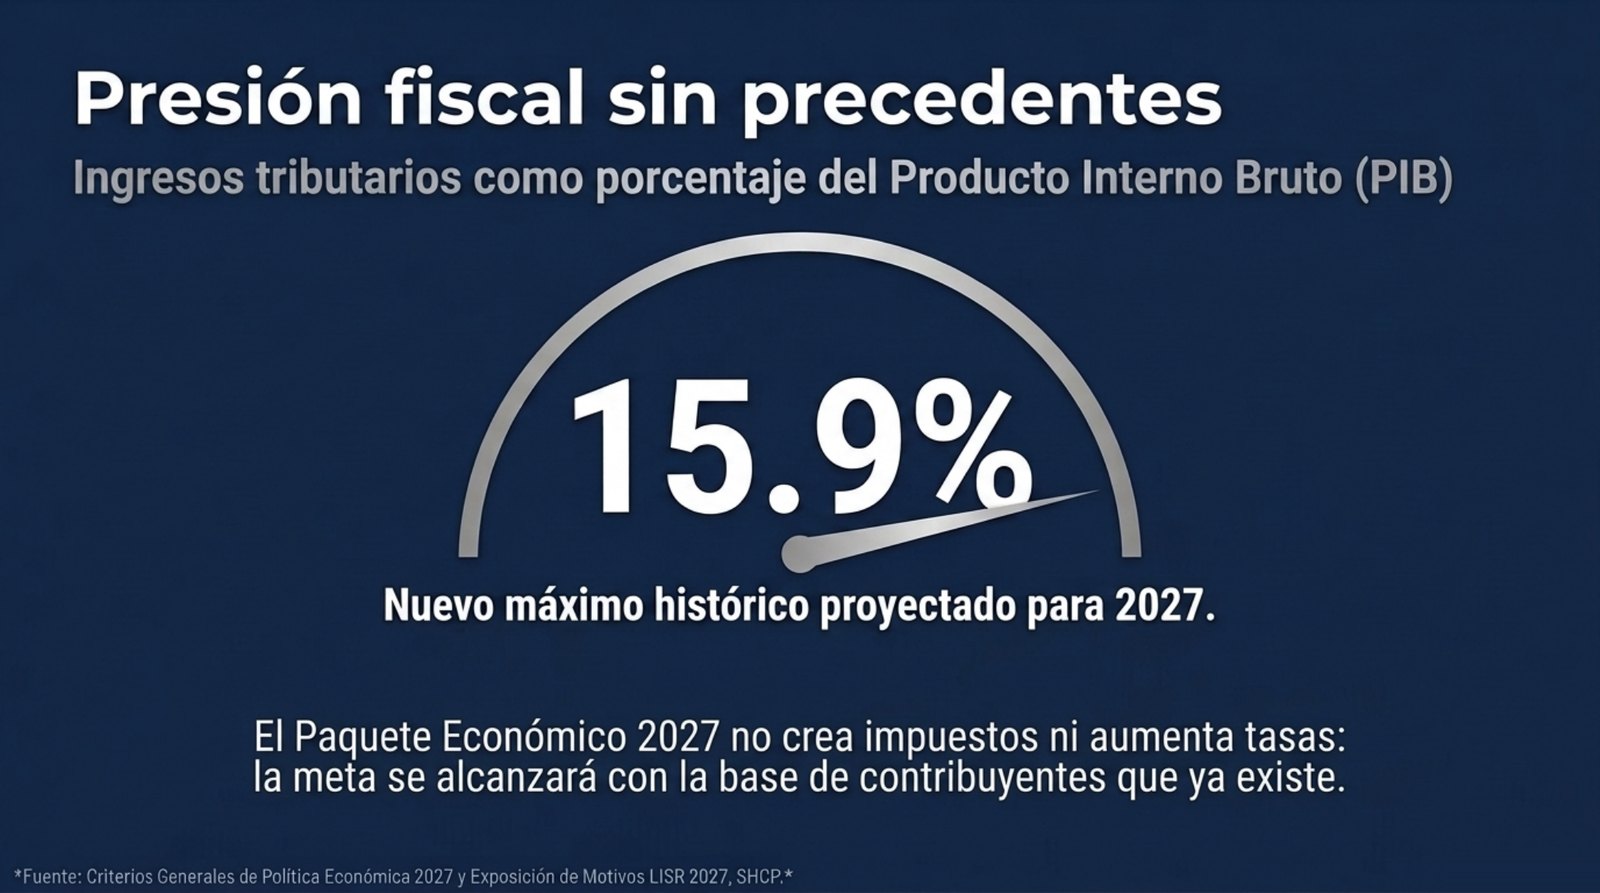
El 15 de octubre la Cámara de Diputados aprobó la Ley de Ingresos de la Federación para 2027: $10.6 billones, de los cuales $6.26 billones son ingresos tributarios. Es la proporción más alta de los últimos años y el nivel más alto de la historia como porcentaje del PIB, mientras el petróleo aporta cada vez menos.
Las láminas
Las cifras
| Concepto | LIF 2026 | LIF 2027 |
|---|---|---|
| Ingresos totales | $10.1 billones | $10.6 billones |
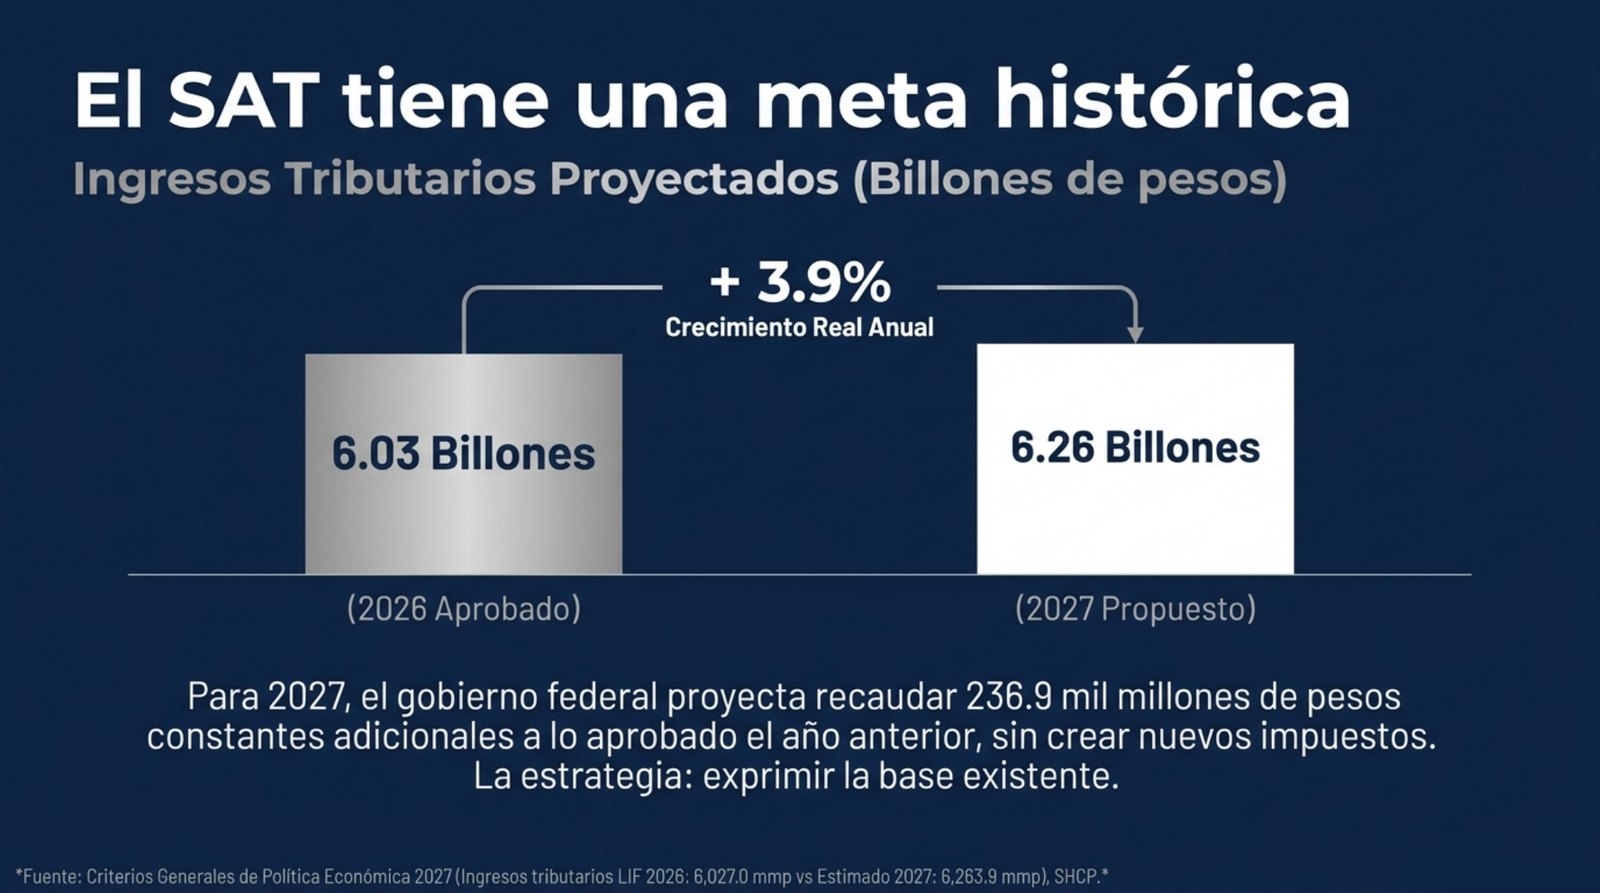
| Ingresos tributarios | $5.8 billones | $6.26 billones |
| Peso de los impuestos en el total | 57 % | 59 % |
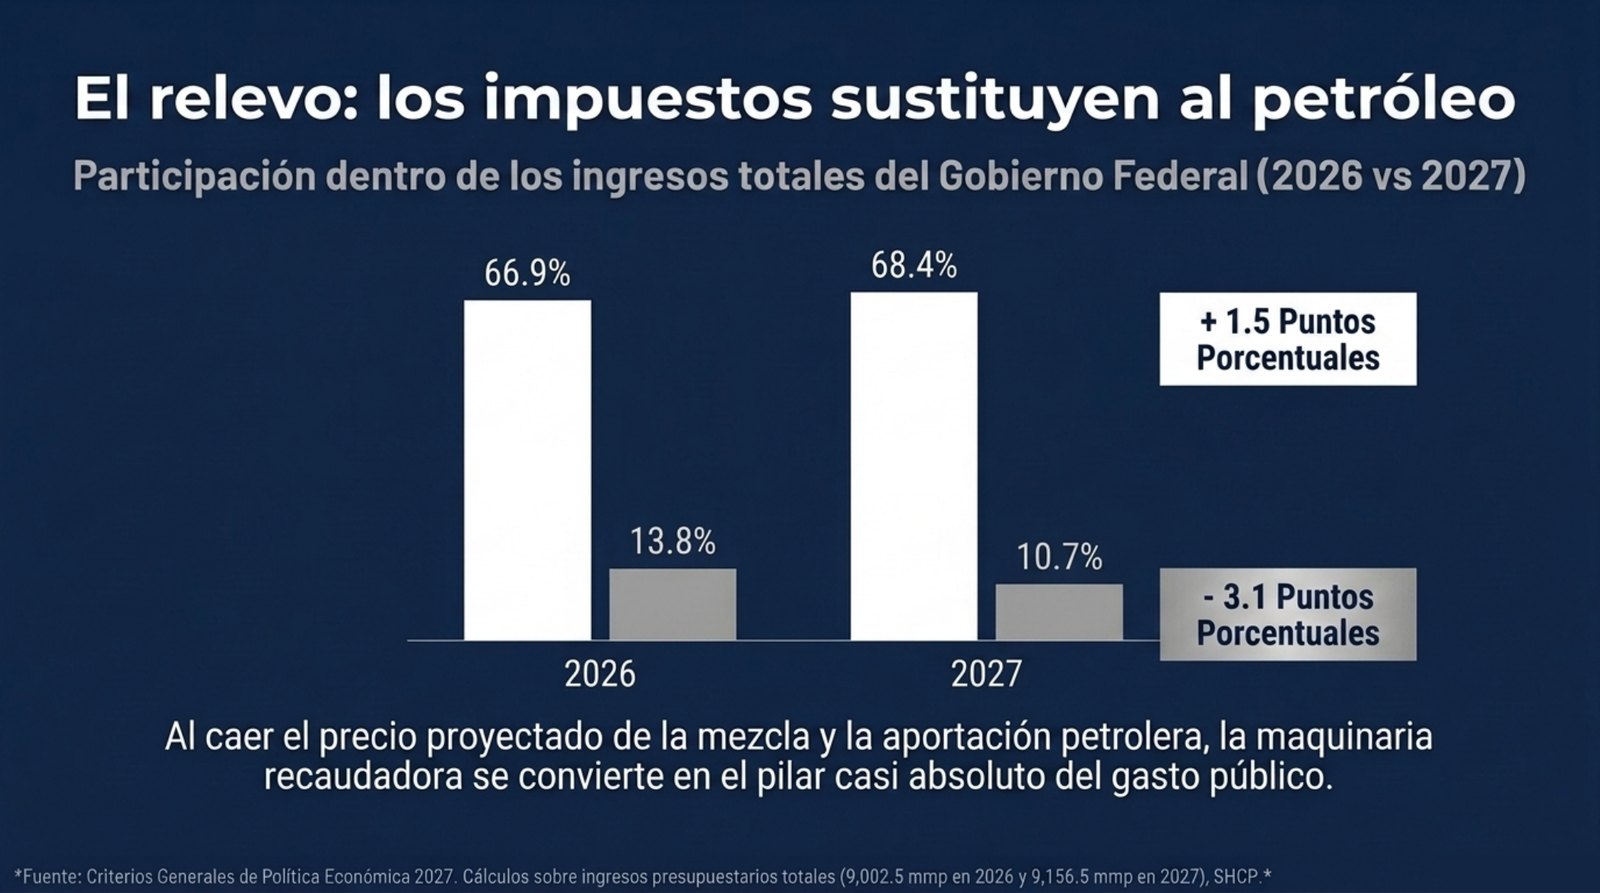
| Peso de los impuestos en los ingresos presupuestarios (sin deuda) | 66.9 % | 68.4 % |
| Ingresos petroleros | $1.2 billones | $0.98 billones |
- Los ingresos tributarios crecen 3.9 % real frente a lo aprobado para 2026.
- Equivalen a 15.9 % del PIB, máximo histórico.
- Los ingresos petroleros caen 14.4 % real.
No hay impuestos nuevos. Entonces, ¿de dónde sale el dinero?
No se crean impuestos ni suben las tasas. Según el análisis de México Evalúa, del crecimiento que se espera en la recaudación, sólo unos 2 puntos vendrían de la actividad económica; el resto depende de medidas fiscales. En la práctica, eso significa el mismo contribuyente de siempre, más revisado:
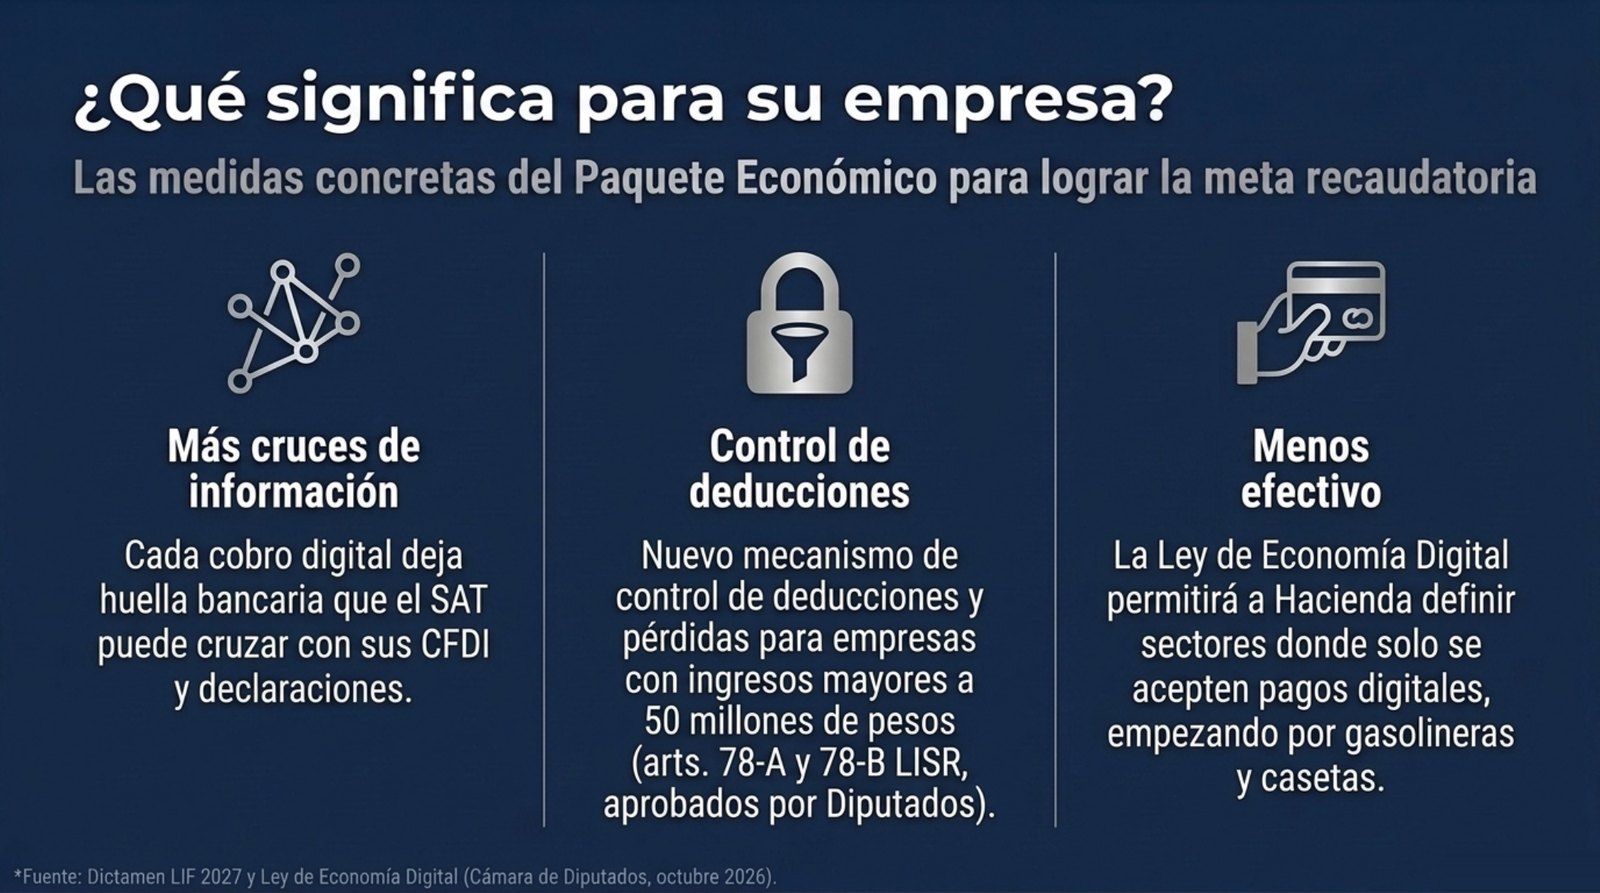
- Más cartas invitación y más cruces de información entre CFDI, declaraciones y depósitos bancarios.
- Un nuevo mecanismo de control de deducciones y pérdidas fiscales para empresas con ingresos superiores a $50 millones (artículos 78-A y 78-B de la Ley del ISR, aprobados por Diputados y pendientes del Senado).
Menos efectivo, más trazabilidad
La Ley de Economía Digital para Pagos Digitales y Electrónicos fue aprobada por la Cámara de Diputados el 6 de octubre y por comisiones del Senado el 14; falta el Pleno del Senado. Permite a Hacienda definir sectores y actividades donde sólo se acepten pagos digitales, empezando por gasolineras y casetas. El Gobierno planteó como meta que los pagos digitales lleguen a la mitad de las operaciones.
Cada cobro digital deja una huella bancaria que el SAT puede cruzar con sus CFDI y declaraciones. Las diferencias entre lo depositado y lo facturado son hoy el detonante más común de una carta invitación.
Lo que puede hacer hoy
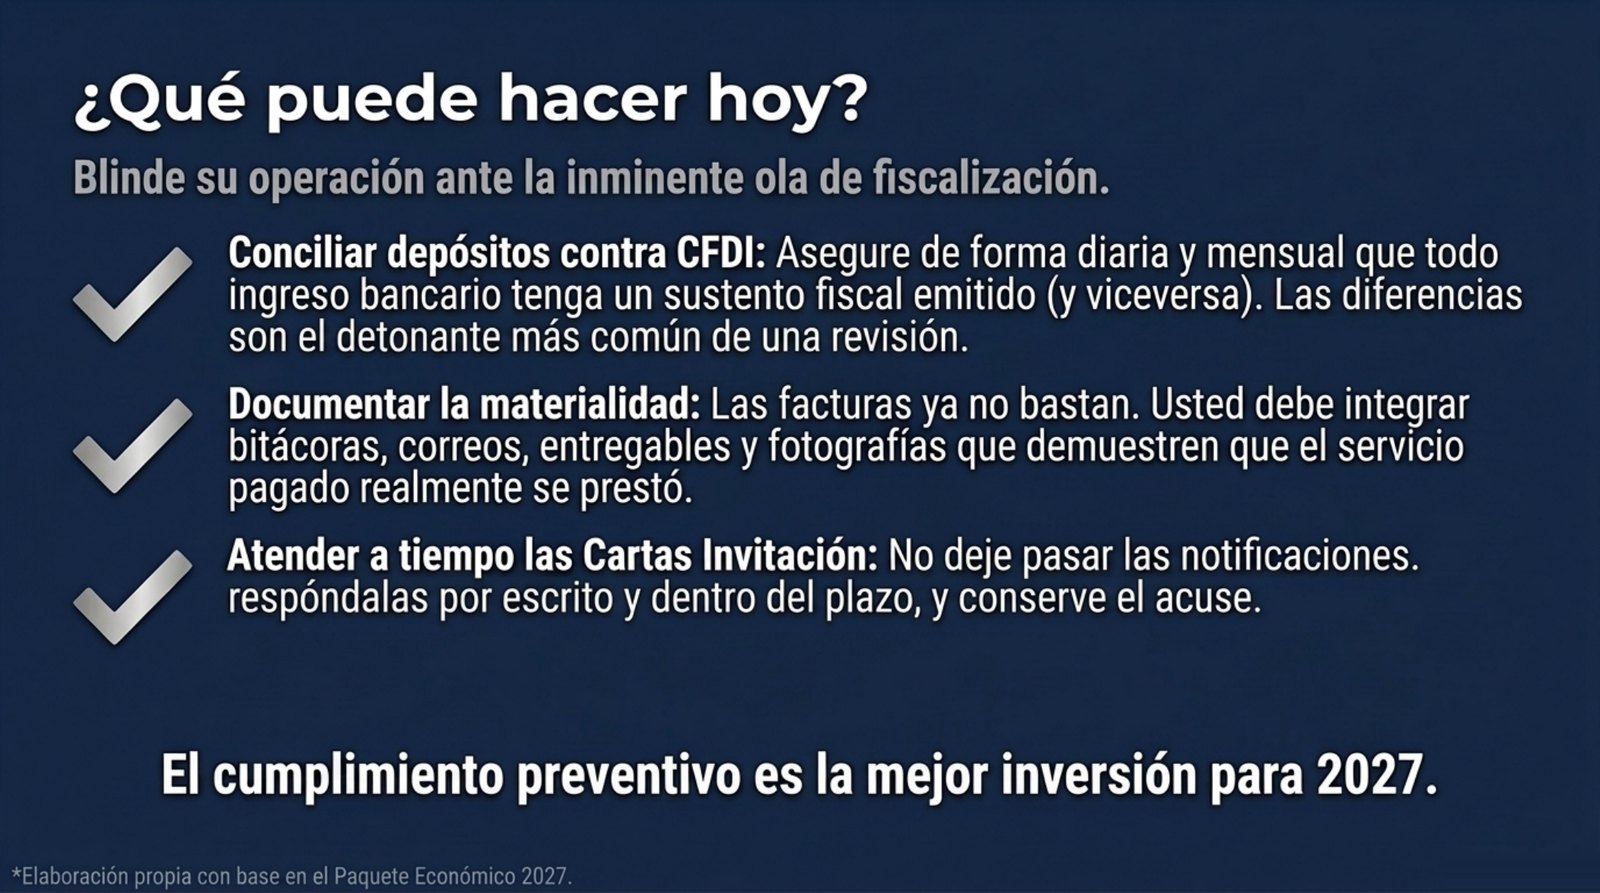
- Concilie sus depósitos bancarios contra los CFDI que emite, mes por mes.
- Revise que sus deducciones importantes tengan materialidad documentada: contrato, entregables, pago bancarizado.
- Si le llega una carta invitación, atiéndala a tiempo y por escrito, y conserve el acuse.
Fuentes
- Criterios Generales de Política Económica 2027 (SHCP), para la participación en los ingresos presupuestarios.
- Expansión: dictamen de la Ley de Ingresos 2027
- La Razón: Diputados avalan ingresos de 2027
- México Evalúa: Paquete Económico 2027
- Expansión: Diputados aprueban la Ley de Ingresos 2026
- Expansión: Diputados aprueban la Ley de Economía Digital
- El Congresista: comisiones del Senado aprueban la Ley de Economía Digital